
Sie wollen neben dem Job ein eigenes Business aufbauen? Super Idee! Denn wer nebenberuflich gründet, sichert sich finanzielle Spielräume und neue Perspektiven. Doch was darf man eigentlich dazuverdienen? Und was müssen Sie in Sachen Steuern, Anmeldung, Krankenkasse oder Arbeitgeber-Information beachten? Hier bekommen Sie klare Antworten und handfeste Tipps, damit Sie direkt loslegen können.
Wenig Zeit, aber große Pläne?
So geht nebenberuflich gründen!
Warum nebenberuflich selbstständig machen?
Nebenberuflich selbstständig zu sein bedeutet, dass Sie neben Ihrer hauptberuflichen Tätigkeit ein eigenes Unternehmen oder eine freiberufliche Tätigkeit ausüben. Viele GründerInnen entscheiden sich für diesen Weg, weil er weniger Risiko birgt und finanzielle Sicherheit garantiert: Sie behalten Ihr festes Einkommen und können gleichzeitig Ihre Geschäftsidee testen. Nebenberuflich zu gründen bietet zudem die Chance, wertvolle Erfahrungen zu sammeln, ein zweites Standbein aufzubauen oder sich Schritt für Schritt unabhängig zu machen – ohne sofort alles auf eine Karte zu setzen.
Was kann man nebenberuflich selbstständig machen?
Nebenberuflich selbstständig zu sein eröffnet viele Chancen, eigene Ideen im kleinen Rahmen zu testen. Typische Beispiele sind:
- Freiberufliche Dienstleistungen (z. B. Grafikdesign, Texten)
- Online-Handel (eigener Shop oder Plattformen)
- Coaching & Beratung
- Handwerk & Kreatives (z. B. Fotografie, Kunst)
- Digitale Produkte (E-Books, Kurse)
- Vermietung (z. B. Ferienwohnungen, Geräte)
Welche Rechtsform ist die richtige?
Viele nebenberuflich Selbstständige starten möglichst schlank, doch es gibt Alternativen:
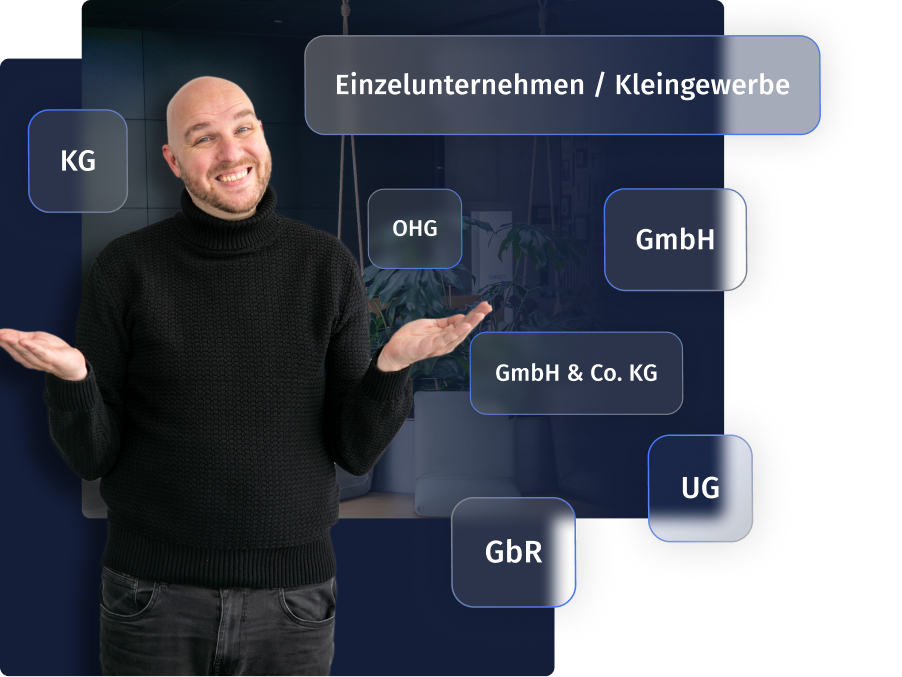
- Einzelunternehmen
Einfach, günstig, keine Einlagepflicht – ideal für Soloselbstständige. - Kleingewerbe
Gleiche Vorteile wie das Einzelunternehmen, nur mit weniger Bürokratie. - GbR (Gesellschaft bürgerlichen Rechts)
Für Teams ab zwei Personen, unkompliziert, gemeinsame Haftung. - Freiberufler
Für bestimmte Tätigkeiten (z. B. in Design oder Beratung), ohne Gewerbeanmeldung. - UG (haftungsbeschränkt)
Auch „Mini-GmbH“ genannt, bereits ab 1 € Stammkapital möglich, begrenzte Haftung. - GmbH
Klare Haftungsbegrenzung, aber mehr Kapital und Gründungsaufwand.
Tipp: Mit unserem kostenlosen Rechtsformen-Test finden Sie heraus, was am besten passt!
Anmeldung, Krankenkasse und mehr –
Was gilt bei der nebenberuflichen Selbstständigkeit?
FAQ
Die häufigsten Fragen rund um die nebenberufliche Selbstständigkeit
Wie viel darf ich nebenberuflich selbstständig verdienen? 
Grundsätzlich gibt es kein festes Limit, wie viel Sie nebenberuflich verdienen dürfen. Entscheidend ist vielmehr, dass Sie durch Ihre selbstständige Tätigkeit nicht in den Status eines Vollzeit-Selbstständigen rutschen. Das bedeutet:
- Ihre hauptberufliche Tätigkeit muss weiterhin im Vordergrund stehen (in der Regel mehr Arbeitszeit und Einkommen als aus der Selbstständigkeit).
- Ihr Arbeitgeber darf nicht benachteiligt werden, etwa durch Überschneidungen von Arbeitszeit oder Verstößen gegen Wettbewerbsverbote.
- Sie müssen alle Einkünfte korrekt versteuern und gegebenenfalls Sozialabgaben zahlen.
Wenn Ihre nebenberufliche Selbstständigkeit zeitlich und finanziell überhandnimmt, könnte sie von Behörden oder der Krankenkasse als Hauptberuf eingestuft werden – und das kann erhebliche Konsequenzen für Steuern und Sozialversicherung haben.
Wie viel darf man nebenberuflich selbstständig steuerfrei verdienen?
Auch für die Steuer gibt es kein eigenes Limit, nur weil die Tätigkeit nebenberuflich ist. Jeder Euro Einkommen aus Ihrer selbstständigen Tätigkeit ist grundsätzlich steuerpflichtig und muss in der Steuererklärung angegeben werden.
Allerdings profitieren viele GründerInnen von Freibeträgen und Pauschalen, wie etwa:
- dem Grundfreibetrag (aktuell ca. 11.000 € pro Jahr, Stand 2025), bis zu dem generell keine Einkommensteuer fällig wird
- Betriebsausgaben, die Sie abziehen dürfen
- gegebenenfalls dem Kleinunternehmerstatus, wenn Ihr Umsatz unter bestimmten Grenzen bleibt (z. B. 22.000 € im Vorjahr, Stand 2025)
Es lohnt sich, genau mit einem Steuerberater zu prüfen, wie hoch Ihre tatsächliche Steuerlast ausfällt.
Muss ich meine nebenberufliche Selbstständigkeit der Krankenkasse melden?
Ja, unbedingt. Sobald Sie Einnahmen aus einer selbstständigen Tätigkeit erzielen, müssen Sie Ihre Krankenkasse informieren. Das gilt auch dann, wenn die Tätigkeit nur wenige Stunden pro Woche umfasst.
Die Krankenkasse prüft dann, ob Ihre nebenberufliche Tätigkeit wirklich neben Ihrer Haupterwerbstätigkeit bleibt oder ob Sie hauptberuflich selbstständig sind. Kriterien dafür sind unter anderem:
- Ihre wöchentliche Arbeitszeit
- der erzielte Gewinn
- die Anzahl Ihrer Kunden/Aufträge
Wenn Ihre Krankenkasse Ihre Selbstständigkeit als hauptberuflich einstuft, kann das Einfluss auf Ihre Beiträge und Ihre Versicherungspflicht haben. Deshalb besser von Anfang an transparent melden.
Wie viel kostet die gesetzliche Krankenversicherung für nebenberuflich Selbstständige?
Wenn Ihre selbstständige Tätigkeit tatsächlich nur nebenberuflich ausgeübt wird, bleibt es in der Regel bei Ihren bisherigen Krankenversicherungsbeiträgen aus der Hauptbeschäftigung.
Sollte die Krankenkasse jedoch feststellen, dass Ihre nebenberufliche Selbstständigkeit den Hauptjob überwiegt, können zusätzliche Beiträge anfallen — und Sie müssen sich gegebenenfalls freiwillig gesetzlich versichern.
Als freiwillig gesetzlich Versicherte zahlen Sie Beiträge abhängig von Ihrem gesamten Einkommen, auch dem Gewinn aus der Selbstständigkeit. Ein grober Richtwert (Stand 2025) liegt bei etwa 14–16 % auf den beitragspflichtigen Gewinn.
Wird die Tätigkeit als hauptberuflich eingestuft, kann das erhebliche Auswirkungen auf Ihre Beiträge und Versicherungspflicht haben. Warum das so ist und worauf Sie dabei achten sollten, lesen Sie auch in unserem Beitrag zu selbstständig und gleichzeitig angestellt: welche Krankenversicherung gilt?
Wo melde ich meine nebenberufliche Selbstständigkeit an?
Das hängt von der Art Ihrer Tätigkeit ab. Grundsätzlich gilt:
- Gewerbliche Tätigkeit → Anmeldung beim Gewerbeamt Ihrer Stadt oder Gemeinde
- Freiberufliche Tätigkeit → Meldung direkt beim Finanzamt
Nach der Anmeldung beim Gewerbeamt oder Finanzamt erhalten Sie meist einen Fragebogen zur steuerlichen Erfassung, den Sie ausfüllen und zurückschicken müssen. Damit wird Ihr Unternehmen dann offiziell beim Finanzamt registriert.
Was kann ich nebenberuflich selbstständig von der Steuer absetzen?
Auch als nebenberuflich Selbstständige bzw. Selbständiger können Sie Betriebsausgaben geltend machen und so Ihre Steuerlast reduzieren. Dazu zählen zum Beispiel:
- Arbeitsmaterialien, Software, Geräte
- Fahrtkosten oder Reisekosten
- Miete für ein Arbeitszimmer
- Versicherungen, die betrieblich veranlasst sind
- Beiträge zu Berufsverbänden
- Marketing- und Werbekosten
Wichtig ist, dass diese Kosten betrieblich veranlasst sind und Sie sie sauber dokumentieren. So können Sie am Jahresende viel Geld sparen und die Gewinnermittlung korrekt durchführen.
Wie viel Arbeitszeit darf man nebenberuflich selbstständig haben?
Die genaue Stundenanzahl ist gesetzlich nicht fix vorgegeben. Entscheidend ist, dass Ihr Hauptjob weiterhin im Mittelpunkt steht und die nebenberufliche Tätigkeit zeitlich klar abgegrenzt bleibt. Als Faustregel gilt:
- maximal 18-20 Stunden pro Woche für die nebenberufliche Tätigkeit
- der Hauptjob muss mehr Zeit beanspruchen als die Selbstständigkeit
Außerdem müssen Sie sicherstellen, dass Sie dabei nicht gegen Ihren Arbeitsvertrag (z. B. Nebentätigkeitsverbot oder Konkurrenzklauseln) verstoßen. Prüfen Sie im Zweifel unbedingt Ihre Vertragsbedingungen und sprechen Sie mit Ihrem Arbeitgeber, falls eine Genehmigung erforderlich ist!

 info(at)orgamax.de








